
Btw voor een stichting: wanneer is je dorps- of buurthuis btw-plichtig?
Zaalhuur, bar, entree en subsidie hebben elk hun eigen btw-regime. De bedragen voor 2026, het standpunt van de Belastingdienst uit april 2025 dat veel besturen nog niet kennen, en vier situaties volledig doorgerekend.
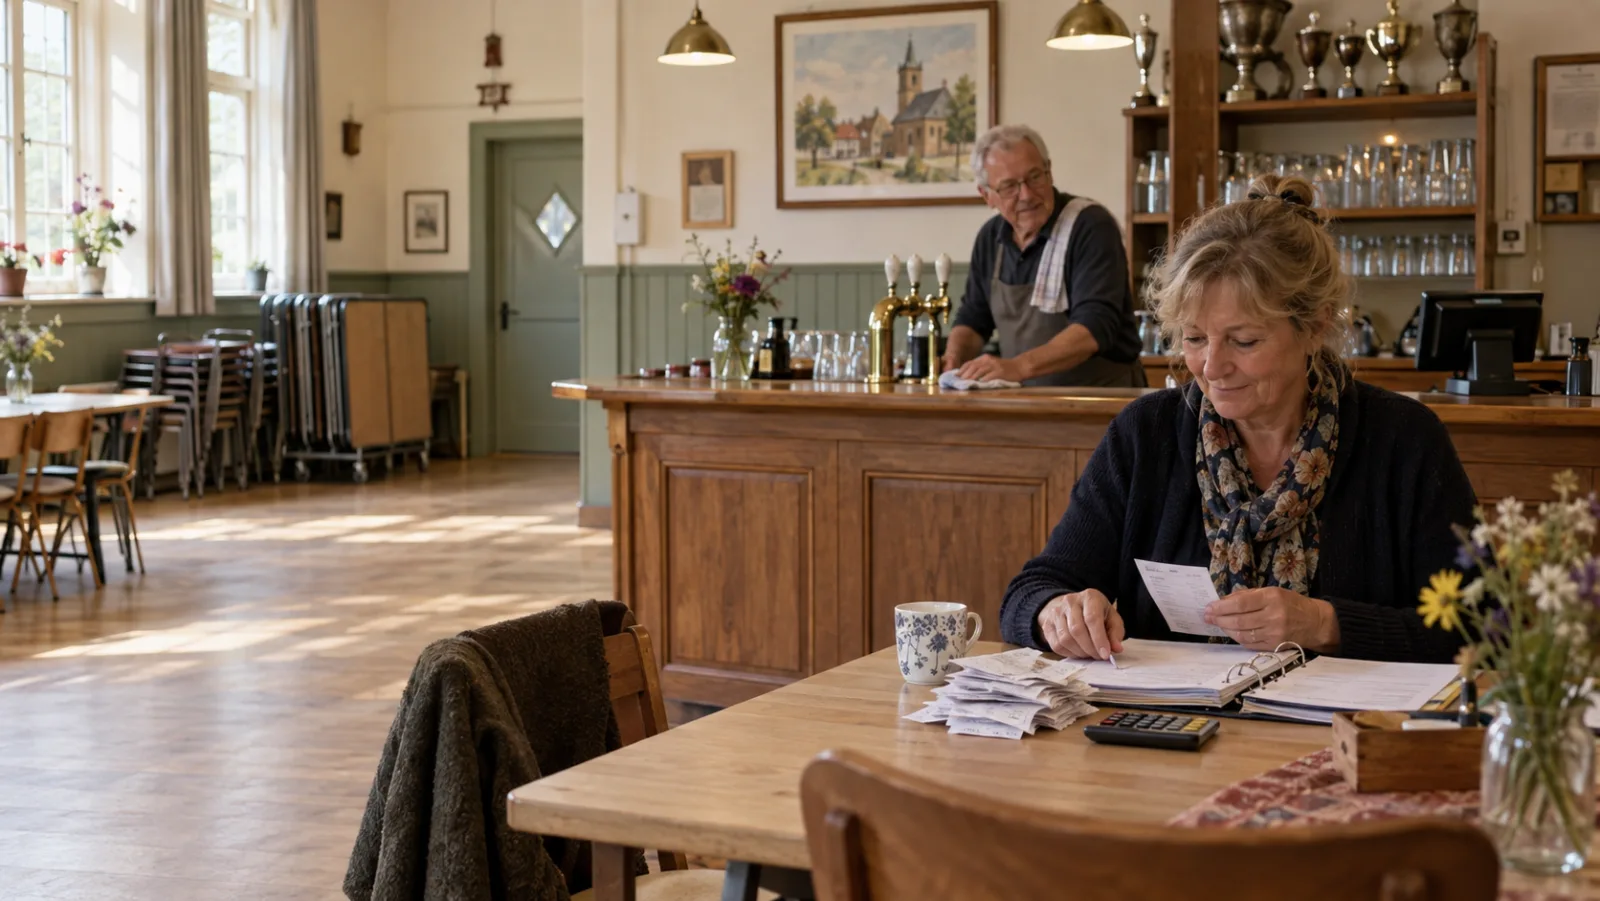
Je bent penningmeester van een dorpshuis, buurthuis, wijkcentrum, gemeenschapshuis of MFA. Hoe jullie het ook noemen, voor de btw gelden dezelfde regels. De zaal wordt verhuurd aan het koor, de kaartclub en af en toe een verjaardag. Achter de bar staat een vrijwilliger. En dan vraagt iemand in de vergadering: moeten wij eigenlijk btw afdragen?
Het antwoord is bijna nooit een simpele ja of nee. Zo’n huis heeft meestal meerdere geldstromen die elk hun eigen btw-regime hebben: de zaalhuur valt anders uit dan de bar, en de bar weer anders dan een dorpsfeest met entree. Dit artikel loopt ze allemaal langs, met de bedragen die in 2026 gelden en vier situaties volledig doorgerekend.
Eén ding vooraf, want het scheelt veel verwarring: btw-ondernemer zijn en btw moeten betalen zijn twee verschillende dingen. De meeste dorpshuizen zijn ondernemer én grotendeels vrijgesteld. Dat klinkt tegenstrijdig, maar het is precies hoe de wet werkt.
Ondernemer voor de btw ben je sneller dan je denkt
Je bent btw-ondernemer zodra je regelmatig iets levert tegen een vergoeding. Zaalhuur, een pilsje aan de bar, entreegeld, contributie: allemaal vergoedingen. Daarmee ben je ondernemer.
Drie misverstanden die hier hardnekkig zijn:
- Winstoogmerk doet er niet toe. Een stichting zonder winstoogmerk kan gewoon btw-ondernemer zijn. Of je winst maakt, is voor de btw niet de vraag.
- De rechtsvorm maakt niet uit. Stichting of vereniging: dezelfde regels. Artikel 7 van de Wet op de omzetbelasting is rechtsvormneutraal.
- ANBI-status vrijwaart je niet. De ANBI-status gaat over schenkingen en giftenaftrek. Met de btw heeft het niets te maken. Een ANBI kan gewoon btw-plichtig zijn.
Wat géén vergoeding is: zuivere subsidies en giften. Krijgt de gemeente niets terug voor het geld, dan is het geen omzet en wordt het niet belast. Maar let op: betaalt de gemeente voor iets concreets, bijvoorbeeld voor het beschikbaar houden van een ruimte voor het consultatiebureau, dan is het wél een vergoeding.
De zaalverhuur is vrijgesteld, ook met koffie en een vrijwilliger erbij
Dit is voor de meeste dorpshuizen het belangrijkste deel van de omzet, en het goede nieuws is dat het vrijgesteld is. Verhuur van onroerend goed is vrijgesteld van btw op grond van artikel 11, eerste lid, onderdeel b van de Wet OB. Je rekent dus geen btw over de zaalhuur.
De vraag die besturen bezighoudt: blijft dat zo als er van alles omheen zit? Een vrijwilliger die de deur opent, meubilair, de geluidsinstallatie, schoonmaak achteraf, koffie erbij. Dan is het toch geen kale verhuur meer?
De Belastingdienst heeft die vraag op 3 april 2025 beantwoord in een kennisgroepstandpunt dat letterlijk over een dorpshuis gaat (kenmerk KG:210:2025:4). De uitkomst: al die bijkomende diensten maken de verhuur niet belast. Het blijft vrijgestelde verhuur.
Dat is een belangrijke bevestiging, want in de fiscale praktijk bestaat het begrip verhuur-plus: als er zoveel dienstverlening omheen zit dat het geen verhuur meer is maar een pakket, kantelt het naar 21 procent. Bij een dorpshuis ligt die grens dus verder weg dan veel adviseurs aannemen. Het verschil zit in actieve bemensing en bediening: een vrijwilliger die toezicht houdt en koffie schenkt is wat anders dan een volledig verzorgde vergaderformule met catering en technische ondersteuning.
Er zit wel een keerzijde aan vrijgestelde verhuur, en die komt verderop in dit artikel terug: vrijgesteld betekent ook geen btw terugvragen op kosten en verbouwingen.
Waarom de sociaal-culturele vrijstelling meestal niet werkt
Veel besturen denken dat hun dorpshuis onder de sociaal-culturele vrijstelling valt. Dat is begrijpelijk, want de Belastingdienst noemt "club- en buurthuiswerk" op die lijst.
Toch loopt het meestal anders. In datzelfde standpunt van april 2025 oordeelde de Belastingdienst dat een stichting die zalen verhuurt en een bar draait niet onder club- en buurthuiswerk valt. De redenering: die activiteiten faciliteren wel dat sociaal-culturele instellingen samenkomen, maar ze zijn niet karakteristiek voor club- en buurthuiswerk zelf.
Wat daarbij opvalt: het maakte niet uit dat de statuten "het bevorderen van de sociale samenhang in het dorp" als doel noemden. De Belastingdienst toetst wat je feitelijk doet, niet wat er in de statuten staat.
Dit is niet alleen een technisch detail. Het betekent dat de zaalverhuur van een dorpshuis vrijgesteld is via de verhuurvrijstelling, niet via de sociaal-culturele vrijstelling. Voor de zaalhuur maakt dat weinig uit, want beide leiden tot nul btw. Maar voor de bar maakt het alles uit, en dat is het volgende hoofdstuk.
De bar is het echte vraagstuk
Hier gaat het bij veel dorpshuizen mis, en het komt door een misverstand dat logisch klinkt.
Er bestaat een vrijstelling voor fondsenwervende activiteiten: een rommelmarkt, een loterij, een feestavond ten bate van de club. Die vrijstelling geldt tot €68.067 per jaar voor leveringen van goederen en tot €22.689 per jaar voor diensten. Twee aparte drempels, die los van elkaar werken.
Maar er zit een voorwaarde aan die veel dorpshuizen uitsluit: je primaire activiteiten moeten al vrijgesteld zijn op grond van de sociaal-culturele vrijstelling. En dat zijn ze meestal niet, zoals hierboven bleek. In het standpunt van april 2025 was de conclusie dan ook dat de barverkopen van dit dorpshuis niet onder de fondsenwervingsvrijstelling vielen.
De bar is dus in beginsel gewoon btw-belast. Tenzij je de kantineregeling kunt gebruiken.
De kantineregeling: €68.067 per jaar
De kantineregeling is een goedkeuring van de staatssecretaris, vastgelegd in het Besluit fondswerving en kantines uit 2013. Het komt erop neer dat je je hele kantine-omzet buiten de btw mag laten, zolang die per kantine niet boven €68.067 per jaar uitkomt. Dorpshuizen, buurthuizen en wijkcentra staan uitdrukkelijk op het lijstje organisaties dat dit mag gebruiken.
Drie voorwaarden waar het in de praktijk op stukloopt:
- Alleen normale nevenactiviteiten. De kantine mag open zijn rond de eigen activiteiten. Een bruiloft, een jubileum of een verjaardagsfeest voor derden hoort daar niet bij en zet de hele regeling op losse schroeven.
- Geen aftrek van voorbelasting. Je vraagt de btw op de inkoop van bier, koffie en frisdrank niet terug. Bij een lage marge kan de regeling daardoor ongunstig uitpakken.
- Bij overschrijding geldt het voor álles. Kom je één euro boven de €68.067, dan ben je btw verschuldigd over alle kantine-ontvangsten van dat jaar, niet alleen over het meerdere.
- Niet te combineren met de kleineondernemersregeling. De Belastingdienst stelt als voorwaarde dat je op je primaire activiteiten niet de KOR toepast. Je moet dus kiezen tussen de twee.
Sportverenigingen zijn overigens uitdrukkelijk uitgesloten van de kantineregeling. Voor een dorpshuis dat ook een sportzaal verhuurt, verandert dat niets: het gaat om de aard van de organisatie, niet om de activiteit.
Eén gunstig detail: het grensbedrag geldt per kantine, niet per rechtspersoon. Beheert één stichting drie wijkcentra met elk een eigen kantine, dan telt elke kantine apart.
De kleineondernemersregeling: €20.000, met een addertje
De kleineondernemersregeling is een btw-vrijstelling voor wie maximaal €20.000 omzet per kalenderjaar heeft. Stichtingen en verenigingen mogen meedoen. Je brengt dan geen btw in rekening en doet geen aangifte meer.
Twee dingen zijn sinds 2025 veranderd. Je moet ook in het voorgaande kalenderjaar onder de €20.000 zijn gebleven. Had je in 2025 een jubileumjaar met een uitschieter, dan kun je in 2026 niet instappen. En de verplichte deelname van drie jaar is vervallen: je kunt er nu elk aangiftetijdvak uit, met een uitsluiting van de rest van dat jaar plus het jaar erna.
Het addertje zit in de omzetberekening. Vrijgestelde omzet uit onroerende zaken telt wél mee voor de €20.000-grens. Dat is precies je zaalhuur. Andere vrijgestelde omzet telt niet mee, maar je zaalhuur dus wel.
En er zit een tweede haakje aan, want de twee regelingen sluiten elkaar uit. Kies je voor de KOR, dan mag je de kantineregeling niet gebruiken, en dan telt je baromzet gewoon mee voor die €20.000. Een dorpshuis met €18.000 zaalhuur en €5.000 baromzet komt zo op €23.000 uit en valt af. Het bestuur dat alleen naar de bar kijkt, denkt van wel.
In de praktijk betekent dit dat de KOR alleen in beeld komt bij hele kleine huizen. Zodra er een bar van enige omvang draait, is de kantineregeling de bruikbare route.
Er is nog een reden om voorzichtig te zijn met de KOR, en die gaat over verbouwen.
Welk tarief geldt waarvoor?
Als je btw moet rekenen, is de hoofdregel 21 procent. Alles wat niet expliciet vrijgesteld is of op 9 procent staat, valt in die restcategorie. Voor een dorpshuis pakt dat zo uit:
- Eten en alcoholvrije drank: 9 procent. Koffie, thee, frisdrank, soep, broodjes, een warme snack.
- Alcohol: 21 procent. De grens ligt bij 0,5 procent alcohol voor bier en 1,2 procent voor andere dranken. Een 0.0-biertje valt dus onder 9 procent, een radler van 2 procent onder 21.
- Entree voor een optreden: 9 procent. Concert, koor, toneel, cabaret, dansvoorstelling, lezing. Ook de gage die de artiest jou factureert is 9 procent.
- Entree waar het optreden bijzaak is: 21 procent. Een feestavond met muziek op de achtergrond, een cursusdag of een seminar valt hier onder.
- Sportbeoefening: 9 procent, of helemaal vrijgesteld als je geen winst beoogt. Voor de meeste dorpshuizen geldt dat laatste.
- Zaalhuur, als die belast is: 21 procent. Er bestaat geen verlaagd tarief voor verhuur.
Twee wijzigingen per 1 januari 2026 die het noemen waard zijn. Logies is van 9 naar 21 procent gegaan, relevant voor dorpshuizen die groepsaccommodatie aanbieden. En het verlaagde tarief voor cultuur, media en sport is behouden gebleven op 9 procent: de aangekondigde verhoging is door de Eerste Kamer tegengehouden.
Verbouwen of verduurzamen? Dan wordt het ineens belangrijk
Zolang alles vrijgesteld is, lijkt btw een administratief detail. Dat verandert op het moment dat je gaat investeren, want vrijgesteld betekent dat je de btw op de verbouwing niet terugkrijgt. Bij een verbouwing van €180.000 praat je over €37.800 die je zelf betaalt.
Er zijn twee routes om die btw toch af te trekken, en allebei hebben ze voorwaarden.
Route 1: samen kiezen voor belaste verhuur. Verhuurder en huurder kunnen samen opteren voor btw-belaste verhuur, maar alleen als de huurder de ruimte voor minstens 90 procent gebruikt voor btw-belaste activiteiten. Een koor, een kaartclub of een sportvereniging haalt die norm niet. Voor de meeste dorpshuizen is deze route dus dicht.
Route 2: de goedkeuring voor vergaderruimte. Verhuur als congres-, vergader- of tentoonstellingsruimte mag je altijd belast maken, zonder dat de huurder aan de 90 procent hoeft te voldoen. Voorwaarde is onder meer dat de huurder de ruimte voor maximaal één aaneengesloten maand huurt. Sinds 18 december 2025 is verduidelijkt dat de zaal niet exclusief voor dat doel gebruikt hoeft te worden, wat deze route voor dorpshuizen een stuk bruikbaarder maakt.
De herzieningsval
Heb je btw teruggevraagd op een investering en stap je daarna over naar een vrijstelling of de KOR, dan moet je een deel terugbetalen. Dat heet herziening.
- Onroerende zaken: tien jaar. Het jaar van ingebruikname plus negen jaar. Per jaar dat je binnen die termijn vrijgesteld bent, betaal je een tiende terug.
- Roerende investeringen: vijf jaar. Een keukeninrichting, koeling of geluidsinstallatie.
- Nieuw sinds 1 januari 2026: verbouwingsdiensten vanaf €30.000. Investeringsdiensten aan een pand met een waarde vanaf €30.000 exclusief btw vallen nu ook onder de herziening, met een periode van vijf jaar. Dat is een verandering die veel besturen nog niet op het netvlies hebben.
Herziening blijft achterwege als het te herziene bedrag onder €500 per boekjaar blijft.
Vier situaties doorgerekend
Het kleine dorpshuis zonder bar
Situatie: een kern van 600 inwoners. Alleen zaalverhuur aan een koor, een kaartclub en af en toe een verjaardag. Samen €14.000 per jaar. Geen bar.
Uitkomst: geen btw te betalen. De zaalhuur is vrijgesteld via de verhuurvrijstelling. Je bent wel btw-ondernemer, maar al je omzet is vrijgesteld, dus er valt niets af te dragen. De KOR heb je niet eens nodig.
Valkuil: zodra dit dorpshuis een bar opent, verandert het beeld volledig. De baromzet is dan belast, tenzij de kantineregeling kan worden toegepast.
Het dorpshuis met een bar onder de grens
Situatie: baromzet €52.000 per jaar, zaalverhuur €18.000, contributies €4.000.
Uitkomst: de bar blijft met €52.000 onder de €68.067 van de kantineregeling. Mits er alleen normale nevenactiviteiten plaatsvinden, blijft de hele baromzet buiten de btw. De zaalhuur is sowieso vrijgesteld. Netto af te dragen: nul.
Valkuil: de KOR is hier geen alternatief. €18.000 zaalhuur plus €52.000 bar is ruim boven de €20.000, want de vrijgestelde zaalhuur telt mee voor die grens.
De bar groeit over de grens heen
Situatie: de bar loopt goed en de omzet komt uit op €74.000. Dat is €5.933 boven het grensbedrag.
Uitkomst: de kantineregeling vervalt voor het hele jaar. Je bent btw verschuldigd over alle €74.000, niet over het meerdere. Stel dat 60 procent alcoholvrij is en 40 procent alcohol, dan ziet de rekensom er ongeveer zo uit:
- Alcoholvrij: €44.400 inclusief 9 procent, oftewel €40.734 omzet en €3.666 btw.
- Alcohol: €29.600 inclusief 21 procent, oftewel €24.463 omzet en €5.137 btw.
- Samen ongeveer €8.800 aan af te dragen btw.
Daar staat tegenover dat je nu wél de btw op de inkoop mag aftrekken. Bij een inkoopwaarde van 35 procent van de omzet, dus ongeveer €22.800 exclusief btw, levert dat in dezelfde verhouding zo'n €3.150 aan aftrekbare voorbelasting op. Netto blijft er dan ruim €5.600 over om af te dragen.
Valkuil: de overschrijding werkt terug tot 1 januari. Wie dit pas bij de jaarrekening ontdekt, moet alsnog aangifte doen over het hele jaar en heeft die btw niet in de prijzen doorberekend. Houd de teller dus tijdens het jaar bij.
Verbouwen terwijl je vrijgesteld bent
Situatie: een verbouwing en verduurzaming van €180.000 exclusief btw, deels met subsidie. Het dorpshuis is nu vrijgesteld en overweegt de KOR.
Uitkomst: als je vrijgesteld blijft, is de €37.800 btw op de verbouwing een kostenpost. Wil je die terugvragen, dan moet je belaste omzet hebben. De vergaderruimte-goedkeuring is de meest begaanbare route, zeker nu de zaal daarvoor niet exclusief gebruikt hoeft te worden.
Valkuil: de KOR is hier gevaarlijk. Wie btw op een verbouwing heeft teruggevraagd en daarna in de KOR stapt, moet een deel herzien. Bij onroerend goed loopt die termijn tien jaar, en sinds 2026 vallen verbouwingsdiensten vanaf €30.000 er ook onder. Bovendien blokkeert de KOR de optie voor belaste verhuur volledig.
Veelgemaakte fouten
- Denken dat de statuten doorslaggevend zijn. Een doelstelling over leefbaarheid en sociale samenhang is niet genoeg. De Belastingdienst kijkt naar wat je feitelijk doet.
- De bar onder de sociaal-culturele vrijstelling scharen. Die post mist juist de toevoeging over het verstrekken van spijzen en dranken die andere posten wél hebben.
- De zaalhuur vergeten bij de KOR-grens. Vrijgestelde verhuur telt mee voor de €20.000, anders dan de meeste vrijgestelde omzet.
- Feesten voor derden erbij nemen zonder na te denken. Bruiloften en jubilea zetten je in concurrentie met de plaatselijke horeca. Dat raakt zowel de kantineregeling als de vrijstelling.
- Vrijstelling zien als winst. Vrijgesteld betekent geen aftrek. Juist in de jaren dat je verbouwt of verduurzaamt, kan dat duur uitpakken.
- Varen op verouderde bronnen. Veel voorlichting over dorpshuizen dateert van vóór het standpunt van april 2025 en vóór de wijzigingen van 1 januari 2026.
Veelgestelde vragen
Is een ANBI vrijgesteld van btw?
Nee. De ANBI-status gaat over schenkingen, erfbelasting en giftenaftrek voor donateurs. Voor de btw is die status irrelevant. Een ANBI kan gewoon btw-plichtig zijn over de bar of over belaste verhuur.
Telt de gemeentelijke subsidie mee als omzet?
Zuivere exploitatiesubsidie niet: daar staat geen prestatie tegenover, dus het is geen vergoeding. Betaalt de gemeente voor iets concreets, bijvoorbeeld voor het beschikbaar houden van een ruimte, dan is het wél een vergoeding en telt het mee.
Wordt onze zaalverhuur belast als we koffie en een vrijwilliger meeleveren?
Nee. De Belastingdienst bevestigde in april 2025 dat toezicht, schoonmaak, meubilair, een muziekinstallatie en barbediening de verhuur niet belast maken. Het blijft vrijgestelde verhuur.
Mogen we de kantineregeling en de fondsenwervende vrijstelling allebei gebruiken?
De kantine-ontvangsten tellen niet mee voor de drempels van de fondsenwervende activiteiten, dus in beginsel staan ze naast elkaar. Maar voor de fondsenwervingsvrijstelling moet je primaire activiteit al sociaal-cultureel vrijgesteld zijn, en dat is bij een dorpshuis met zaalverhuur en een bar meestal niet het geval.
Wat als we de grens van de kantineregeling overschrijden?
Dan ben je btw verschuldigd over alle kantine-ontvangsten van dat jaar, met terugwerkende kracht tot 1 januari. Je mag vanaf dat moment wel de btw op de inkoop aftrekken.
Hoe weten we zeker wat voor ons geldt?
Door het voor te leggen. Je kunt je eigen situatie schriftelijk aan de Belastingdienst voorleggen en om een standpunt vragen. Dat kost tijd, maar het geeft zekerheid en het voorkomt een naheffing achteraf. Bij een verbouwing van enige omvang is een uur bij een fiscalist bijna altijd goedkoper dan de btw die je misloopt.
Tot slot
Btw in een gemeenschapsruimte is geen kwestie van één regel, maar van een paar geldstromen die je apart moet bekijken. Voor de meeste huizen komt het hierop neer: de zaalhuur is vrijgesteld, de bar is het vraagstuk, en de KOR is minder vaak bruikbaar dan het lijkt.
Zet één keer per jaar de teller van de bar naast de €68.067 en de totale omzet naast de €20.000. En denk aan de btw vóórdat je gaat verbouwen, niet erna. Dat zijn de twee momenten waarop dit onderwerp echt geld kost of oplevert.
Bronnen: Belastingdienst, Kennisgroepstandpunt KG:210:2025:4 Dorpshuis (3 april 2025), Voorwaarden kleineondernemersregeling, Vrijstelling voor sociaal-culturele instellingen en Btw-aftrek investeringsdiensten; Wet op de omzetbelasting 1968, artikel 11; Besluit Omzetbelasting. Fondswerving en kantines (BLKB2013/2001M). Bedragen en regels gecontroleerd voor 2026. Dit artikel is algemene voorlichting en geen fiscaal advies; twijfel je over jullie eigen situatie, leg die dan voor aan de Belastingdienst of een fiscalist.
Waar staan jullie?
Vul jullie jaarbedragen in, dan zie je welke regeling in beeld komt en hoeveel ruimte er nog is tot de volgende grens.
Alles blijft in je eigen browser. Wij slaan niets op en zien niet wat je invult.
Blijft je baromzet onder €68.067, dan valt de bar buiten de btw.
Voor de KOR tellen zaalhuur, bar en overige inkomsten samen. Boven €20.000 valt die regeling af.
Vul hierboven jullie bedragen in om te zien welke regeling in beeld komt.
Dit is een indicatie, geen fiscaal advies. De uitkomst hangt ook af van dingen die niet in drie velden passen: feesten voor derden breken de kantineregeling, en of je de KOR kunt gebruiken hangt ook af van het voorgaande jaar. Lees de voorwaarden hierboven en leg twijfel voor aan de Belastingdienst.
Klaar om je dorpshuis digitaal te beheren?
Bekijk in 2 minuten hoe Dorpshuis.online je dagelijks werk lichter maakt. Van zaalverhuur tot vrijwilligers, alles op één plek.
Bekijk de demo